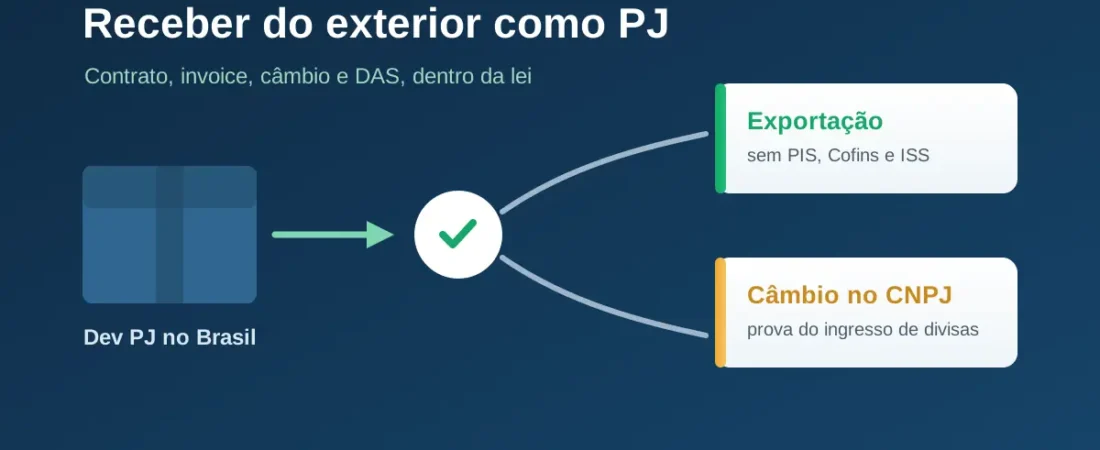
Receber do exterior como PJ é o caminho mais eficiente para o desenvolvedor contratado por uma empresa estrangeira. Em resumo: você fatura pelo CNPJ, recebe por câmbio em nome da empresa e paga o Simples Nacional sem PIS, Cofins e ISS sobre essa receita. Na pessoa física, por outro lado, o mesmo dinheiro entra no carnê-leão e pode chegar à alíquota de 27,5%.
Contudo, a economia só se sustenta quando cada etapa sai certa: o CNAE, o contrato, a nota, o câmbio e o cálculo do DAS. Afinal, um erro em qualquer ponto devolve o imposto que você deixou de pagar, com multa e juros.
Por isso, a Nytrus Contabilidade organizou o processo em cinco passos, cada um com a base legal oficial. Além disso, você vê um exemplo em reais que compara a pessoa física com a PJ.
Receber do exterior como PJ ou como pessoa física: quanto custa
Na pessoa física, o rendimento vindo do exterior sofre o carnê-leão mensal pela tabela progressiva. A regra está no art. 8º da Lei nº 7.713/1988: paga o imposto mensalmente quem recebe de fontes situadas no exterior rendimentos não tributados na fonte no País.
Em 2026, a tabela mensal da Receita Federal aplica 27,5% acima de R$ 4.664,68, com parcela a deduzir de R$ 908,73. Assim, quem recebe R$ 25 mil por mês do exterior paga cerca de R$ 5.966 de IR, quase 24% do valor.
Por outro lado, quem passa a receber do exterior como PJ muda a natureza da conta. Primeiro, a receita de exportação entra no Simples sem as parcelas de PIS, Cofins e ISS. Depois, o sócio retira um pró-labore e distribui o restante como lucro. Dessa forma, a carga total do exemplo abaixo cai para cerca de 10%.
Ainda recebe do exterior no CPF?
Simulamos quanto você pagaria faturando pelo CNPJ, com os seus números, antes de abrir a empresa.
Fale com um Especialista Falar no WhatsAppPasso 1: o CNAE e o anexo certos para receber do exterior como PJ
Antes de tudo, o desenvolvedor que quer receber do exterior como PJ precisa cair no Anexo III do Simples Nacional. O art. 18, § 5º-D, da Lei Complementar nº 123/2006, na redação dada pela LC nº 155/2016, coloca nesse anexo a “elaboração de programas de computadores”, desde que desenvolvidos em estabelecimento do optante, o licenciamento ou a cessão de direito de uso de programas e o planejamento, a confecção, a manutenção e a atualização de páginas eletrônicas.
Contudo, o Fator R pode derrubar a empresa para o Anexo V. Pelo § 5º-M, inciso II, do mesmo artigo, essas atividades passam ao Anexo V quando a folha de salários fica abaixo de 28% da receita bruta. Essa relação, chamada Fator R, compara a folha dos últimos 12 meses, incluído o pró-labore (§ 24), com a receita bruta do mesmo período. Na prática, o dev mantém o Anexo III com um pró-labore que represente pelo menos 28% da receita acumulada.
Por fim, se você ainda não abriu o CNPJ, veja qual código descreve a sua entrega no guia do melhor CNAE para desenvolvedor.
Passo 2: o contrato com o cliente estrangeiro
Em primeiro lugar, o contrato é a peça que prova que o serviço é exportação. Isso importa porque o art. 2º da Lei Complementar nº 116/2003 afasta o ISS da exportação de serviços, mas o parágrafo único exclui “os serviços desenvolvidos no Brasil, cujo resultado aqui se verifique”.
Portanto, o contrato precisa trazer, no mínimo:
- As partes certas: o seu CNPJ como prestador, e não o seu CPF.
- O tomador no exterior: razão social, endereço e identificação fiscal estrangeira.
- O escopo da entrega: o que você desenvolve e para qual empresa no exterior entrega o trabalho.
- A moeda, o preço e a forma de pagamento: por exemplo, USD mensal por transferência à conta da PJ.
Além disso, muitas empresas estrangeiras enviam um modelo de “contractor agreement”. Por isso, leia com atenção: se o documento nomeia a pessoa física, peça a troca para o CNPJ antes de assinar.
Passo 3: invoice e nota fiscal de serviço
Antes de mais nada, a invoice é o documento comercial que o cliente estrangeiro usa para pagar. Além disso, ela não tem modelo oficial no Brasil, mas deve repetir o que o contrato diz: período, serviço, valor, moeda e dados das duas partes.
No entanto, a invoice não substitui a nota fiscal. O art. 26, inciso I, da LC nº 123/2006 obriga o optante do Simples a emitir documento fiscal da prestação de serviço. Assim, a cada faturamento você emite a NFS-e para o tomador estrangeiro e indica que se trata de exportação.
Por isso, uma boa prática é usar o mesmo número de referência na invoice e na NFS-e. Dessa forma, a conciliação do mês fecha sem esforço.
Passo 4: como receber do exterior como PJ pelo câmbio
Para receber do exterior como PJ, o dinheiro precisa entrar por uma operação de câmbio em nome da empresa. O art. 3º da Lei nº 14.286/2021 determina que as operações de câmbio ocorram somente por meio de instituições autorizadas pelo Banco Central. Por outro lado, o art. 2º da mesma lei permite essas operações sem limitação de valor.
Na prática, o dev escolhe entre o banco tradicional e uma plataforma de recebimento internacional. Em qualquer caso, portanto, confira três pontos:
- A conta de destino é da PJ, nunca da pessoa física.
- A instituição fornece o comprovante da operação de câmbio, além do extrato.
- O valor recebido bate com a invoice, com a diferença de tarifa demonstrada.
Assim, esses comprovantes formam o arquivo que sustenta o benefício numa fiscalização. O guia sobre como comprovar exportação de serviços detalha o dossiê completo.
Passo 5: o DAS de quem recebe do exterior como PJ
Primeiramente, no PGDAS-D, você informa a receita de exportação em campo separado. O art. 18, § 4º-A, inciso IV, da LC nº 123/2006 obriga essa segregação. Em seguida, o § 14 do mesmo artigo limita a redução às alíquotas efetivas de Cofins, PIS, IPI, ICMS e ISS.
Ou seja, IRPJ, CSLL e a contribuição previdenciária patronal (CPP) continuam no DAS. Ainda assim, na 2ª faixa do Anexo III, Cofins, PIS e ISS somam 49,10% da alíquota efetiva.
Exemplo: dev com R$ 25 mil por mês vindos do exterior
Por exemplo, considere um dev com receita bruta de R$ 300 mil nos últimos 12 meses e R$ 25 mil no mês, toda de exportação. Os números saem do Anexo III da LC nº 123/2006, na redação da LC nº 155/2016. Nesse exemplo, o pró-labore de R$ 7 mil por mês soma R$ 84 mil em 12 meses, exatamente 28% da receita. Como o exemplo fica no limite, basta um mês de pró-labore menor para a relação cair abaixo de 28%:
| Etapa | Cálculo | Resultado |
|---|---|---|
| Alíquota efetiva (2ª faixa) | (300.000 × 11,20% − 9.360) ÷ 300.000 | 8,08% |
| Parcelas que saem na exportação | Cofins 14,05% + PIS 3,05% + ISS 32,00% | 49,10% |
| Alíquota efetiva da exportação | 8,08% × 50,90% | 4,1127% |
| DAS do mês | R$ 25.000 × 4,1127% | R$ 1.028,18 |
| DAS se a receita fosse nacional | R$ 25.000 × 8,08% | R$ 2.020,00 |
Pró-labore e comparação com a pessoa física
Além do DAS, entra o custo do pró-labore de R$ 7 mil, que garante o Fator R. O sócio contribui com 11% ao INSS: a alíquota de 20% do art. 21 da Lei nº 8.212/1991, menos a dedução de até 9% do art. 30, § 4º. A empresa desconta e recolhe esse valor, conforme o art. 4º da Lei nº 10.666/2003, o que dá R$ 770,00. Já o IR na fonte parte de R$ 804,52 pela tabela de 2026 e cai R$ 46,60 com a redução da Lei nº 15.270/2025, o que resulta em R$ 757,92.
Portanto, a comparação do mês fica assim:
| Cenário | Imposto no mês | Carga |
|---|---|---|
| Pessoa física (carnê-leão, sem deduções) | R$ 5.966,27 | 23,9% |
| PJ no Simples, Anexo III, com exportação | R$ 2.556,10 | 10,2% |
Enfim, o lucro que sobra, perto de R$ 17 mil, fica abaixo de R$ 50 mil no mês. Por isso, não sofre a retenção de 10% do art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025. Além disso, a comparação considera só o IR da pessoa física; o autônomo ainda pagaria INSS, o que aumentaria a diferença.
Em suma, o resultado vale para este exemplo e depende do faturamento, da folha e do anexo de cada empresa. Por isso, peça uma simulação com os seus números antes de decidir.
Seu DAS separa a receita de exportação?
Conferimos a segregação no PGDAS-D e o Fator R para você não pagar PIS, Cofins e ISS que a lei afasta.
Fale com um Especialista Falar no WhatsAppO limite extra do Simples para quem recebe do exterior como PJ
Além disso, a receita de exportação tem um teto próprio no Simples. O art. 3º, § 14, da LC nº 123/2006 permite faturar no mercado interno até o limite do regime e, adicionalmente, receitas de exportação de serviços até esse mesmo valor.
Assim, o dev que atende clientes no Brasil e no exterior ganha espaço para crescer sem sair do Simples. Contudo, esse benefício depende da segregação correta mês a mês no PGDAS-D.
O que muda em 2027 com a Reforma Tributária
De início, a exportação de serviços continua desonerada no IBS e na CBS. O art. 8º da Lei Complementar nº 214/2025 declara imunes a esses tributos as exportações de bens e de serviços.
Entretanto, o teste muda de redação. O art. 80 da mesma lei considera exportação de serviço o fornecimento a residente ou domiciliado no exterior “e consumo no exterior”. Além disso, o § 1º-A, incluído pela LC nº 227/2026, trata como consumo no exterior, em regra, o fornecimento em que o adquirente e o destinatário residem ou têm domicílio fora do País. Dessa forma, o contrato que identifica o cliente estrangeiro ganha ainda mais peso. Veja o panorama do setor em Reforma Tributária para empresas de TI.
Perguntas frequentes sobre receber do exterior como PJ
Posso receber do exterior na pessoa física e depois abrir o CNPJ?
Pode, mas os valores recebidos no CPF seguem no carnê-leão, conforme o art. 8º da Lei nº 7.713/1988. A economia da PJ só vale para as receitas faturadas e recebidas pelo CNPJ depois da abertura.
Quem recebe do exterior como PJ paga PIS, Cofins e ISS no Simples?
Não sobre a receita de exportação. O art. 18, § 14, da LC nº 123/2006 retira do DAS as alíquotas efetivas de Cofins, PIS e ISS dessa receita, desde que a empresa a segregue no PGDAS-D.
O DAS da exportação fica zerado?
Não. IRPJ, CSLL e a contribuição previdenciária patronal continuam no DAS. Na 2ª faixa do Anexo III, por exemplo, a redução corresponde a 49,10% da alíquota efetiva.
Preciso emitir nota fiscal para cliente no exterior?
Sim. O art. 26, inciso I, da LC nº 123/2006 obriga o optante do Simples a emitir documento fiscal da prestação de serviço. A invoice acompanha a NFS-e, mas não a substitui.
Posso receber em conta pessoal e transferir para a PJ?
Não é recomendável. O recebimento no CPF quebra o vínculo entre a receita e o CNPJ, o que fragiliza a prova da exportação e o registro contábil.
Fale com quem cuida de devs que faturam para fora
A Nytrus Contabilidade é a contabilidade consultiva digital para devs PJ e empresas de TI em Campinas, Indaiatuba, Holambra, Jundiaí e em todo o Brasil. Cuidamos do enquadramento, da segregação da exportação no DAS e do dossiê mensal. Peça um diagnóstico gratuito e veja quanto você paga hoje e quanto pagaria dentro da lei.
Dev PJ faturando para fora? Fale com a Nytrus.
Enquadramento, contrato, câmbio e DAS organizados todo mês, com contador responsável.
Fale com um Especialista Falar no WhatsAppContinue explorando
Contabilidade para TI e devsExportação de serviços de TICentral da Reforma TributáriaAbrir empresaContabilidade em Campinas
Emerson dos Santos Podadera — Contador Responsável (CRC), Nytrus Contabilidade. Conteúdo atualizado em 1º de outubro de 2026. As regras seguem a legislação vigente citada; confirme sempre a norma antes de decisões fiscais.