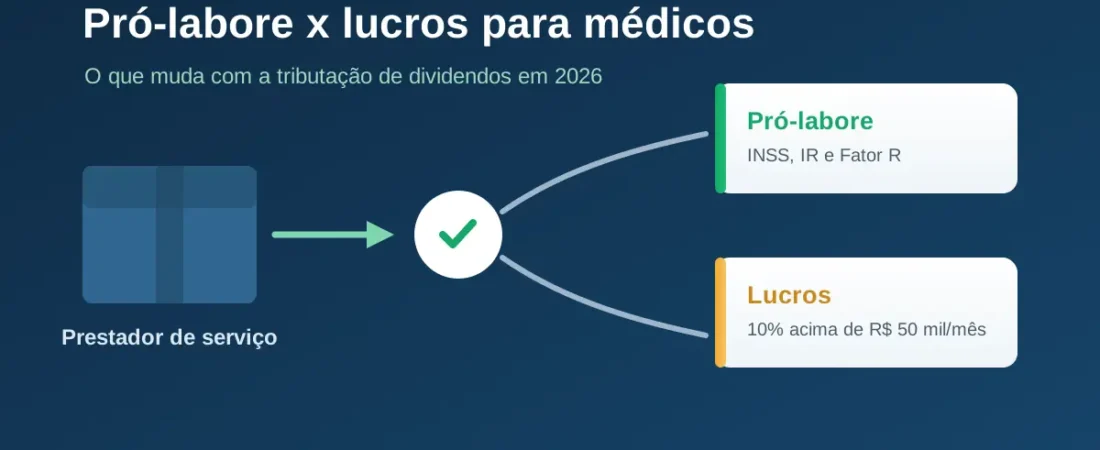
No pró-labore x distribuição de lucros para médicos, a regra de 2026 é esta: o médico sócio que trabalha na empresa deve receber pró-labore, porque a lei o trata como segurado obrigatório do INSS. O pró-labore paga INSS e Imposto de Renda; o restante pode sair como lucro isento. Porém, desde janeiro de 2026 a Lei nº 15.270/2025 manda reter 10% de IR quando uma mesma empresa paga mais de R$ 50 mil de lucros no mês à mesma pessoa. Além disso, quem soma mais de R$ 600 mil de rendimentos no ano passa a ter um imposto mínimo.
Portanto, a velha fórmula “pró-labore mínimo e o resto em lucro” deixou de ser automática. Para o médico no Simples Nacional, ela ainda esbarra no Fator R. Já para a clínica no Lucro Presumido, ela esbarra no limite do lucro isento sem contabilidade completa.
Assim, este guia explica o que é obrigatório, quanto custa cada forma de retirada, o que mudou com a nova tributação dos dividendos e como montar a divisão com segurança. Por fim, cada regra traz o link da lei oficial, para você conferir na fonte.
Pró-labore e distribuição de lucros: qual a diferença?
Pró-labore é a remuneração pelo trabalho do sócio; distribuição de lucros é a parte do resultado da empresa que vai para os donos. Na prática, os dois saem do caixa da mesma empresa, mas a lei tributa cada um de um jeito.
| Pró-labore | Distribuição de lucros | |
|---|---|---|
| O que remunera | O trabalho do médico na empresa | O capital investido pelo sócio |
| INSS | Sim: 11% do sócio, até o teto | Não |
| Imposto de Renda | Tabela progressiva mensal | Isento, com as novas regras de 2026 |
| Conta para o Fator R | Sim | Não |
| Obrigatório? | Sim, para o sócio que trabalha | Não; depende de haver lucro |
Dessa forma, a decisão não é escolher um ou outro. Ou seja, o médico define quanto sai como pró-labore e quanto sai como lucro, e cada parte tem um custo diferente.
O pró-labore do médico é obrigatório?
Na prática, sim. A lei trata como segurado obrigatório do INSS o sócio que recebe remuneração pelo trabalho na empresa. A regra está no art. 12, V, “f”, da Lei nº 8.212/1991, que alcança o sócio cotista que recebe remuneração pelo trabalho. Portanto, o médico que atende pela sua PJ se encaixa nessa definição.
Além disso, a tabela de contribuição do INSS parte do salário mínimo, que vale R$ 1.621,00 em 2026 pelo Decreto nº 12.797/2025. Por isso, o pró-labore não deve ficar abaixo desse valor. Além disso, o médico que atende pela empresa e retira tudo como lucro corre o risco de a fiscalização tratar parte desse lucro como remuneração e cobrar o INSS.
Quanto custa o pró-labore
Em resumo, o pró-labore tem três custos possíveis, e a distribuição de lucros não tem nenhum deles. Primeiro, o INSS do sócio: a empresa desconta e recolhe 11% da retirada, conforme o art. 4º da Lei nº 10.666/2003 e o art. 30, § 4º, da Lei 8.212/1991. Esse desconto para no teto do INSS, que em 2026 é R$ 8.475,55, segundo a tabela oficial do INSS. Ou seja, o desconto máximo fica em R$ 932,31 por mês.
Segundo, a contribuição patronal de 20% sobre o pró-labore, prevista no art. 22, III, da Lei 8.212/1991. No entanto, a clínica do Simples Nacional nos Anexos III e V já paga essa contribuição dentro do DAS, como determina o art. 13, VI, da Lei Complementar nº 123/2006. Assim, os 20% à parte pesam na empresa fora do Simples, como a do Lucro Presumido.
Terceiro, o Imposto de Renda retido na fonte pela tabela progressiva de 2026 da Receita Federal. Por outro lado, a boa notícia é que a Lei 15.270/2025 zerou o IR mensal de quem recebe até R$ 5.000,00 e reduziu o imposto até R$ 7.350,00. Por isso, um pró-labore de até R$ 5 mil hoje não tem IR retido; o sócio paga apenas os 11% de INSS.
Pró-labore e distribuição de lucros: o que mudou em 2026
O lucro continua isento para o sócio, mas a partir de janeiro de 2026 a lei criou uma retenção mensal de 10% e um imposto mínimo anual para altas rendas. A isenção segue no art. 10 da Lei nº 9.249/1995 e, para o Simples Nacional, no art. 14 da LC 123/2006. Contudo, a Lei nº 15.270/2025 incluiu duas novas regras na Lei 9.250/1995.
A retenção de 10% acima de R$ 50 mil por mês
Pelo novo art. 6º-A da Lei 9.250/1995, a empresa retém 10% de IR quando paga a uma mesma pessoa física mais de R$ 50.000,00 de lucros no mesmo mês. Além disso, os 10% incidem sobre o valor total, e não só sobre o que passa de R$ 50 mil. Além disso, a lei veda deduções e soma todos os pagamentos do mês feitos pela mesma empresa ao mesmo sócio.
Por exemplo, o médico que recebe R$ 80.000,00 de lucros em um único mês sofre retenção de R$ 8.000,00. Da mesma forma, dividir esse valor em dois pagamentos no mesmo mês não muda nada, porque a lei manda recalcular a retenção sobre o total.
O imposto mínimo para quem ganha mais de R$ 600 mil por ano
O novo art. 16-A da Lei 9.250/1995 cria a tributação mínima do IRPF a partir do ano-calendário de 2026, com primeiro acerto na declaração de 2027. Ela alcança quem soma mais de R$ 600.000,00 de rendimentos no ano, incluídos os lucros isentos. Em seguida, a alíquota sobe de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão, pela fórmula (rendimentos ÷ 60.000) − 10.
Assim, o médico que soma R$ 1.080.000,00 no ano entre pró-labore e lucros chega a uma alíquota mínima de 8%. Depois, do valor apurado, ele abate o IR que já pagou no ano, inclusive a retenção de 10% sobre os lucros. Por fim, o art. 16-B prevê um redutor quando a carga da empresa somada à do sócio passa de 34%. Esse cálculo usa o lucro contábil e exige demonstrações financeiras da empresa (art. 16-B, § 4º); para empresas fora do lucro real, a lei admite uma versão simplificada (§ 6º).
Portanto, espalhar os lucros em parcelas de até R$ 50 mil por mês evita a retenção mensal, mas não elimina o imposto mínimo anual. Por isso, o planejamento precisa olhar o ano inteiro.
E os lucros de 2025?
A lei protege os lucros apurados até 2025 cuja distribuição a empresa aprovou até 31 de dezembro de 2025, desde que sejam exigíveis pela lei civil ou empresarial. Eles ficam fora da retenção quando o pagamento segue os termos do ato de aprovação (art. 6º-A, § 3º). Além disso, ficam fora do imposto mínimo se o pagamento ocorrer em 2026, 2027 ou 2028 (art. 16-A, § 1º, XII). Por isso, guarde a ata ou o documento de aprovação com cuidado.
Seus lucros passam de R$ 50 mil por mês?
Revisamos a sua distribuição de lucros e a retenção de 10% antes que o imposto pegue você de surpresa.
Fale com um Especialista Falar no WhatsAppDistribuição de lucros e pró-labore: quanto o médico retira isento?
Sem contabilidade completa, o limite isento é o lucro presumido pela lei; com escrituração contábil, o médico pode distribuir todo o lucro que o balanço comprovar. Afinal, essa diferença pesa muito no resultado.
Na empresa do Simples Nacional, o art. 14, § 1º, da LC 123/2006 limita a distribuição isenta, sem escrituração, ao percentual de presunção do art. 15 da Lei 9.249/1995 aplicado sobre a receita, menos o valor devido no Simples. No entanto, o § 2º afasta esse limite quando a empresa mantém escrituração contábil e demonstra lucro maior.
Já no Lucro Presumido, a Receita Federal permite distribuir sem IR o lucro presumido menos IRPJ, CSLL, PIS e Cofins. Com escrituração, o limite passa a ser o lucro contábil efetivo, como explica o Perguntas e Respostas IRPJ da Receita (Lucro Presumido, pergunta 029). Além disso, para consultório médico, a presunção é de 32% da receita, conforme o art. 15, § 1º, III, “a”, da Lei 9.249/1995.
Ou seja, a clínica sem contabilidade completa costuma deixar parte do lucro “presa”, e o equilíbrio entre pró-labore e distribuição de lucros fica pior. Se a empresa distribuir acima do limite, a Receita manda imputar o excesso a lucros acumulados ou reservas de anos anteriores; sem esse saldo, o excesso pode ser tributado como rendimento do sócio.
Pró-labore x distribuição de lucros para médicos no Simples: o peso do Fator R
No Simples Nacional, o pró-labore baixo pode jogar a clínica do Anexo III para o Anexo V e encarecer o imposto da empresa. A medicina aparece no art. 18, § 5º-B, XIX, da LC 123/2006, que a coloca no Anexo III. Contudo, o § 5º-M, I, manda tributá-la pelo Anexo V quando a folha de salários dos últimos 12 meses fica abaixo de 28% da receita, como prevê a redação da Lei Complementar nº 155/2016.
Além disso, o § 24 do mesmo artigo inclui as retiradas de pró-labore na folha. Em contrapartida, a distribuição de lucros não entra na conta. Por isso, o médico que trabalha sozinho depende do próprio pró-labore para atingir os 28%. O cálculo completo está no nosso guia de Fator R para médicos.
Exemplo ilustrativo
Imagine um médico sem funcionários, com receita de R$ 40.000,00 por mês e R$ 480.000,00 em 12 meses. Nesse caso, para chegar aos 28%, ele precisa de pró-labore de R$ 11.200,00. Veja a comparação com um pró-labore de R$ 5.000,00:
| Item (por mês) | Pró-labore R$ 11.200 (Anexo III) | Pró-labore R$ 5.000 (Anexo V) |
|---|---|---|
| Alíquota efetiva do Simples | 9,825% | 17,4375% |
| DAS | R$ 3.930,00 | R$ 6.975,00 |
| INSS do sócio (11%, até o teto) | R$ 932,31 | R$ 550,00 |
| IRRF sobre o pró-labore | R$ 1.914,88 | R$ 0,00 |
| Total de tributos | R$ 6.777,19 | R$ 7.525,00 |
Cálculo ilustrativo com as faixas 3 dos Anexos III e V da LC 155/2016 e a tabela do IRRF de 2026, sem dependentes. Considera receita estável nos 12 meses e não inclui outros custos; no Simples, o DAS já inclui o ISS. O resultado real depende do enquadramento de cada empresa.
Assim, nesse cenário, o pró-labore maior reduz a carga total em cerca de R$ 748,00 por mês. Ou seja, a economia no DAS superou o imposto a mais na pessoa física. Contudo, a conta muda com a receita, o número de sócios e os funcionários. Por isso, a simulação deve acontecer mês a mês.
Qual é o pró-labore certo para você?
Simulamos pró-labore, Fator R e DAS com os números reais da sua clínica.
Fale com um Especialista Falar no WhatsAppComo dividir pró-labore e distribuição de lucros em 2026
A divisão ideal combina um pró-labore compatível com o trabalho e o Fator R, lucros apoiados em contabilidade e uma visão anual da renda. Para isso, cinco passos organizam a decisão:
- Defina o pró-labore pela realidade. Primeiramente, ele precisa refletir o trabalho do médico e, no Simples, sustentar os 28% do Fator R quando isso compensar.
- Mantenha a escrituração contábil em dia. Assim, a empresa distribui todo o lucro comprovado, e não só o presumido.
- Formalize a distribuição. Em seguida, registre a aprovação dos lucros em ata ou documento dos sócios, com data e valor.
- Acompanhe o limite de R$ 50 mil por mês. Acima dele, a empresa precisa reter e recolher os 10%.
- Projete o ano inteiro. Por último, some pró-labore, lucros e demais rendas para saber se você passa de R$ 600 mil e entra no imposto mínimo.
Dessa forma, o médico deixa de decidir no improviso e define pró-labore e distribuição de lucros com número. Além disso, a Reforma Tributária traz mudanças paralelas para a saúde, que explicamos no guia de Reforma Tributária para médicos e clínicas.
Perguntas frequentes sobre pró-labore x distribuição de lucros para médicos
O médico pode retirar só lucro, sem pró-labore?
Não é recomendável. O art. 12, V, “f”, da Lei 8.212/1991 trata como segurado obrigatório o sócio que recebe remuneração pelo trabalho. Assim, se o médico atende pela empresa e só recebe lucro, a fiscalização pode tratar parte desse lucro como pró-labore e cobrar o INSS.
Lucro distribuído pelo médico paga imposto em 2026?
Em regra, não. Contudo, a empresa retém 10% de IR quando paga mais de R$ 50 mil de lucros no mês ao mesmo sócio. Além disso, quem soma mais de R$ 600 mil de rendimentos no ano pode dever o imposto mínimo da Lei 15.270/2025.
A retenção de 10% incide só sobre o que passa de R$ 50 mil?
Não. Pelo art. 6º-A da Lei 9.250/1995, os 10% incidem sobre o valor total pago no mês, sem deduções, quando esse total supera R$ 50 mil.
Distribuição de lucros conta para o Fator R?
Não. O art. 18, § 24, da LC 123/2006 inclui o pró-labore na folha de salários, mas não a distribuição de lucros. Assim, só o pró-labore ajuda a clínica a ficar no Anexo III.
Qual o pró-labore ideal para médico?
Na verdade, não existe um valor único. O pró-labore ideal equilibra o custo de INSS e IR com o ganho no regime da empresa, como o Fator R no Simples. Por isso, ele deve sair de uma simulação com os números reais da clínica.
Diagnóstico gratuito para médicos
Analisamos pró-labore, lucros e regime tributário da sua PJ médica — sem compromisso.
Fale com um Especialista Falar no WhatsAppContinue explorando
Contabilidade para médicos Fator R para médicos Central da Reforma Tributária Contabilidade em Campinas
Sobre o autor: Emerson dos Santos Podadera é Contador Responsável (CRC) da Nytrus Contabilidade, com atuação em planejamento tributário, custos e departamento pessoal para médicos, clínicas e prestadores de serviço em Campinas e região. Conheça a nossa contabilidade para médicos.
Conteúdo informativo, atualizado em 1º de outubro de 2026 com base na legislação vigente nessa data. As regras de tributação de lucros e dividendos da Lei 15.270/2025 ainda podem receber regulamentação — confirme a norma antes de decidir e consulte o seu contador.